
Bankacılık Sektöründeki Son Kredi ve Mevduat Verileri
- Bankacılık sektörünün toplam kredi hacmi, 18 Eylül itibarıyla 32,144 milyar lira azalarak 28,237 trilyon liraya geriledi.
- Toplam mevduat ise aynı dönemde 388,112 milyar lira artışla 32,553 trilyon liraya yükselerek önemli bir büyüme kaydetti.
- Tüketici kredileri ve bireysel kredi kartı alacaklarında düşüş yaşanırken, takipteki alacaklar 876,498 milyar liraya çıkarak artış eğilimini sürdürdü.
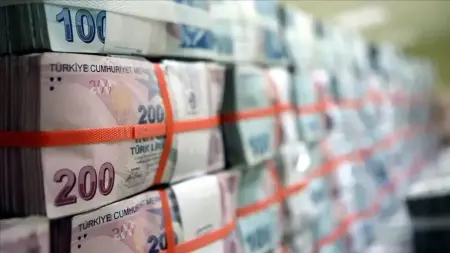
Ankara – Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından yayımlanan haftalık bültene göre, Türk bankacılık sektörünün toplam kredi hacmi 18 Eylül 2026 itibarıyla bir önceki haftaya kıyasla 32 milyar 144 milyon lira düşüşle 28 trilyon 237 milyar 686 milyon liraya geriledi. Bu düşüş, özellikle tüketici kredilerindeki azalmadan kaynaklandı.
Aynı dönemde bankacılık sektöründe toplam mevduat, bankalar arası dahil olmak üzere, 388 milyar 112 milyon lira artış göstererek 32 trilyon 553 milyar 270 milyon liraya ulaştı. Bu artış, sektördeki likidite fazlasının devam ettiğini işaret ediyor.
Finansal Gelişmelerin Detayları
BDDK verilerine göre, tüketici kredilerinin toplam tutarı bu dönemde 23 milyar 928 milyon lira azalarak 3 trilyon 451 milyar 206 milyon liraya düştü. Bu tutarın 835 milyar 18 milyon lirası konut kredilerinden, 41 milyar 308 milyon lirası taşıt kredilerinden ve 2 trilyon 574 milyar 880 milyon lirası ise ihtiyaç kredilerinden oluştu.
Taksitli ticari kredilerde ise artış gözlendi. Bu dönemde taksitli ticari kredilerin tutarı 3 milyar 481 milyon lira artarak 4 trilyon 265 milyar 39 milyon liraya yükseldi. Bankaların bireysel kredi kartı alacakları 57 milyar 173 milyon lira azalarak 3 trilyon 440 milyar 275 milyon lira seviyesinde gerçekleşti.
Bireysel kredi kartı alacaklarının 1 trilyon 336 milyar 385 milyon lirası taksitli borçlardan, 2 trilyon 103 milyar 889 milyon lirası ise taksitsiz borçlardan meydana geldi. Bu düşüş, tüketicilerin kredi kartı harcamalarında veya borç ödemelerinde daha temkinli davrandığını gösteriyor.
Bankacılık sektöründeki takipteki alacaklar, 18 Eylül itibarıyla bir önceki haftaya göre 9 milyar 267 milyon lira artarak 876 milyar 498 milyon liraya ulaştı. Bu alacakların 658 milyar 771 milyon lirasına özel karşılık ayrıldı.
Aynı dönemde bankacılık sisteminin yasal öz kaynakları 61 milyar 552 milyon lira artışla 6 trilyon 56 milyar 344 milyon liraya yükseldi. Bu durum, sektörün sermaye yapısının güçlenmeye devam ettiğini gösteriyor.
Türkiye Bankacılık Sektörünün Yapısı ve Regülasyonu
Türkiye bankacılık sektörü, ülkenin finansal istikrarı ve ekonomik büyümesi için kritik bir öneme sahiptir. Sektör, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından sıkı bir şekilde düzenlenmekte ve denetlenmektedir. BDDK, 1999 yılında kurulmuş olup, bankaların sağlıklı ve istikrarlı bir şekilde faaliyet göstermesini sağlamak, finansal istikrarı korumak ve tasarruf sahiplerinin haklarını güvence altına almak gibi temel görevleri üstlenmektedir.
Kurumun düzenleyici çerçevesi, bankaların sermaye yeterliliği, risk yönetimi, likidite durumu ve iç denetim sistemlerini kapsar. Bu kapsamlı denetim mekanizması, bankacılık sektörünün olası şoklara karşı direncini artırmayı hedeflemektedir. BDDK'nın yayımladığı haftalık bültenler, sektörün anlık performansına dair şeffaf veriler sunarak piyasa katılımcılarına önemli bilgiler sağlar.
Ekonomik Dengeler ve Tüketici Harcamalarına Etkileri
Bankacılık sektöründeki kredi hacminin gerilemesi ve mevduatların artması, genel ekonomik görünüm ve tüketici davranışları üzerinde çeşitli yansımalara sahiptir. Kredi büyümesindeki yavaşlama, sıkı para politikalarının bir sonucu olarak yorumlanabilir ve enflasyonla mücadele çabalarının bir parçası olabilir. Tüketici kredilerindeki düşüş, hanehalkının borçlanma eğiliminde bir azalmaya veya kredi erişiminde yaşanan zorluklara işaret edebilir.
Diğer yandan, mevduatlardaki artış, bireylerin ve kurumların tasarruf eğilimlerinin güçlendiğini veya alternatif yatırım araçlarına yönelmek yerine bankalarda likidite tutmayı tercih ettiğini gösterebilir. Takipteki alacaklardaki yükseliş ise ekonomik yavaşlama dönemlerinde işletmelerin ve bireylerin borçlarını ödemekte zorlanabileceği riskini ortaya koymaktadır. Bu durum, bankaların risk yönetimi stratejilerini daha da güçlendirmesini gerektirebilir.
Anlık Nokta Finansal Değerlendirmesi:Bankacılık sektöründeki son veriler, sıkılaşan finansal koşulların kredi piyasasında belirgin bir etki yarattığını, ancak mevduat artışıyla likidite tarafında bir denge oluştuğunu göstermektedir. Takipteki alacaklardaki yükseliş, ekonomik aktivitedeki yavaşlamanın bir göstergesi olup, önümüzdeki dönemde risk yönetimi pratiklerinin önemini artıracaktır. Sektörün yasal öz kaynaklarındaki artış ise olası şoklara karşı dayanıklılığını pekiştirmektedir.
Bankacılık sektörünün toplam kredi hacmi, 18 Eylül 2026 itibarıyla bir önceki haftaya göre 32 milyar 144 milyon lira azalarak 28 trilyon 237 milyar 686 milyon liraya geriledi.
Toplam mevduat, bankalar arası dahil olmak üzere, geçtiğimiz hafta 388 milyar 112 milyon lira artarak 32 trilyon 553 milyar 270 milyon liraya yükseldi.
Tüketici kredilerindeki düşüş, genellikle sıkılaşan para politikaları, yükselen faiz oranları ve ekonomik belirsizlikler nedeniyle tüketicilerin borçlanma iştahının azalması veya kredi erişiminin zorlaşması gibi faktörlere bağlanabilir.
Takipteki alacaklardaki artış, bankaların müşterilerinden tahsil edemediği borç miktarının yükseldiğini gösterir ve genellikle ekonomik aktivitedeki yavaşlama, işsizlik artışı veya hanehalkı gelirlerindeki düşüş gibi olumsuz ekonomik koşullarla ilişkilidir.
Bireysel kredi kartı alacaklarındaki düşüş, tüketicilerin harcamalarını kısması veya borçlarını daha düzenli ödemesi anlamına gelebilir; bu durum, bankaların kredi kartı gelirlerini etkileyebilir ancak aynı zamanda hanehalkı borçluluğunun azalmasına katkıda bulunarak finansal istikrarı destekleyebilir.